Como a redução da Selic impacta o Tesouro Direto?
Descubra como a redução da taxa Selic afeta o Tesouro Direto e entenda as possíveis reações dos títulos Tesouro Selic, Prefixado e IPCA+ diante dessa mudança.
Tesouro Direto com Selic em baixa: o que você precisa entender
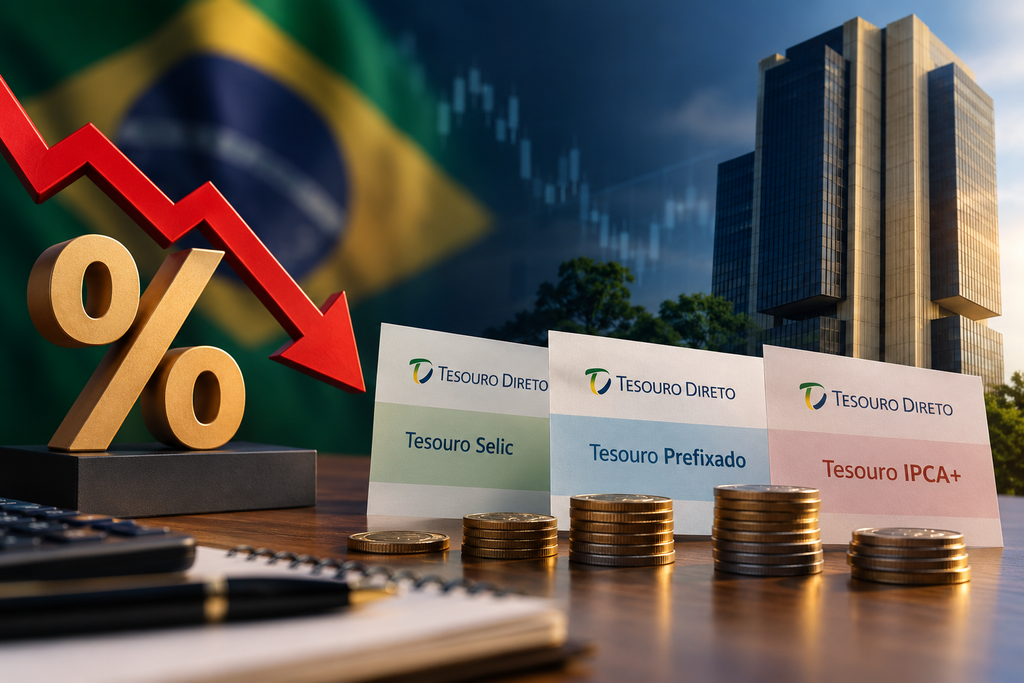
A redução da Selic impacta no Tesouro Direto sobretudo a rentabilidade dos novos aportes e também o valor de alguns títulos que já foram adquiridos.
O Banco Central cortou a Selic para 14% ao ano, dando continuidade a uma série de reduções iniciadas em março.
Quem já investe ou pensa em começar pode se perguntar: como a queda da Selic afeta o Tesouro Direto e ainda compensa aplicar nessa modalidade?
De forma resumida: sim, o Tesouro Direto segue sendo uma opção de renda fixa, porém cada tipo de título reage de maneira distinta à redução dos juros.
Como a Selic impacta o Tesouro Direto?
A diminuição da Selic pode reduzir o retorno futuro do Tesouro Selic, ao mesmo tempo que favorece a valorização dos títulos Prefixados e IPCA+ já adquiridos, caso as taxas de mercado também diminuam.
O impacto varia conforme o tipo de título:
Por isso, afirmar que a Selic em baixa faz o Tesouro Direto perder rentabilidade não é correto.
A redução da Selic diminui o rendimento do Tesouro Selic?
Sim, a tendência é que a rentabilidade futura do Tesouro Selic caia, já que seu rendimento está atrelado à taxa básica de juros.
Se a Selic continuar sua trajetória de queda, os aportes feitos no Tesouro Selic provavelmente terão um retorno menor do que aqueles realizados quando a taxa estava mais elevada.
Porém, isso não quer dizer que o título perdeu sua atratividade.
O Tesouro Selic segue sendo a escolha de quem valoriza segurança, liquidez e estabilidade, especialmente para metas de curto prazo e formação de reserva de emergência.
O ponto principal não é só o rendimento do título, mas o objetivo do seu investimento.
Como o Tesouro Prefixado reage quando a Selic diminui?
O Tesouro Prefixado tende a se valorizar quando as taxas de juros do mercado caem.
Isso ocorre porque há uma relação inversa entre o preço dos títulos e a taxa de juros vigente.
Quando as taxas caem, um título adquirido antes, com taxa maior, pode se tornar mais valioso no mercado.
Importante destacar: essa valorização só faz diferença para quem vende o título antes do vencimento.
Se você mantiver o Prefixado até o vencimento, receberá exatamente a rentabilidade acordada no momento da compra, conforme as condições do título.
Como o Tesouro IPCA+ é afetado pela queda dos juros?
O Tesouro IPCA+ oferece uma combinação da inflação medida pelo IPCA com uma taxa real de juros definida na aquisição.
Quando as taxas reais disponíveis no mercado caem, o valor de um título IPCA+ comprado anteriormente tende a aumentar.
Isso favorece especialmente quem precisa vender o título antes da data de vencimento.
Já para quem planeja manter o investimento até o vencimento, o mais importante é considerar a taxa contratada e os objetivos de longo prazo.
Por que a redução da Selic pode elevar o preço de certos títulos?
Isso se explica principalmente pela marcação a mercado.
De modo simples:
- Taxas de mercado sobem → preço dos títulos existentes tende a cair;
- Taxas de mercado caem → preço dos títulos existentes tende a subir.
Suponha que você adquiriu um título quando as taxas do mercado estavam mais altas.
Em seguida, as taxas do mercado diminuem.
Seu título antigo pode ter seu valor aumentado, pois oferece uma remuneração mais atraente que os novos papéis disponíveis.
Por isso, o investidor pode notar a valorização de um Tesouro Prefixado ou IPCA+ mesmo sem receber pagamentos durante esse período.
Como funciona a marcação a mercado no Tesouro Direto?
Marcação a mercado é o processo diário de ajuste do preço dos títulos conforme as variações do mercado.
Isso quer dizer que o valor mostrado em sua conta pode mudar antes do título vencer.
Essas variações nem sempre indicam uma perda definitiva do investimento.
O ganho ou prejuízo real só será confirmado no momento em que você decidir vender o título.
Quem mantém o título até o fim recebe a rentabilidade acordada no momento da compra.
Devo vender meu Tesouro Direto após a queda da Selic?
Nem sempre. A redução da Selic sozinha não é razão suficiente para vender um título.
Antes de decidir, considere os seguintes pontos:
- qual título você possui;
- qual taxa contratou;
- quando o título vence;
- qual é o objetivo do dinheiro;
- se você realmente precisa resgatar antes do vencimento.
Se seu objetivo permanece o mesmo e você consegue manter o investimento até o prazo final, uma flutuação temporária no preço não deve alterar sua estratégia.
Em quais situações faz sentido vender um título do Tesouro Direto?
Vender antes do vencimento pode ser adequado quando seus objetivos financeiros forem alterados.
Como exemplo:
- você precisa do dinheiro antes do vencimento;
- o prazo do seu objetivo mudou;
- é necessário reequilibrar a carteira;
- descobriu uma opção que combina melhor com seu perfil;
- o lucro obtido com a valorização atende a uma necessidade financeira real.
É importante tomar cuidado para não vender só porque o app indica alta ou baixa no preço.
Investimento em renda fixa não significa que o preço será constante.
Ainda compensa investir no Tesouro Selic?
Sim, sobretudo para quem prioriza segurança e facilidade de resgate.
Com a Selic em queda, os rendimentos futuros tendem a diminuir, mas isso não torna o título inútil.
Para uma reserva de emergência, por exemplo, pode fazer mais sentido aceitar um rendimento um pouco menor do que investir em opções que envolvam maior volatilidade ou menor liquidez.
Uma reserva de emergência não deve ser estruturada pensando apenas na maior rentabilidade possível.
O Tesouro Prefixado se torna mais atraente com a queda da Selic?
Pode acontecer, mas não é uma regra garantida. O mercado costuma antecipar as mudanças futuras nas taxas de juros.
Por isso, o rendimento de um Tesouro Prefixado não depende apenas da taxa Selic vigente.
Além da inflação prevista, fatores como o cenário fiscal, o desempenho da economia e as expectativas para a taxa de juros também afetam as taxas negociadas.
Portanto, quem investe em Prefixados deve considerar mais do que apenas a notícia da queda da Selic.
Tesouro IPCA+: uma opção para quem pensa no longo prazo?
É uma boa escolha para quem tem metas de longo prazo e deseja preservar o poder de compra do seu dinheiro.
Esse título combina a variação do IPCA com uma taxa fixa prefixada.
Isso quer dizer que o rendimento leva em conta a inflação somada a uma taxa real.
Contudo, os títulos IPCA+ com prazos mais longos podem sofrer variações significativas no preço antes do vencimento.
Quanto mais distante o vencimento, maior a sensibilidade do título às oscilações das taxas do mercado.
De que forma a inflação influencia essa escolha?
A taxa Selic não deve ser avaliada de forma isolada.
Em agosto de 2026, o Banco Central divulgou que a inflação acumulada nos últimos 12 meses alcançava 4,44%, enquanto as previsões para a inflação em 2026 e 2027 ainda estavam acima da meta estabelecida.
Esse dado é relevante porque o comportamento da inflação exerce influência direta sobre as decisões de política monetária.
Para quem investe, isso indica que não se pode considerar certa uma sequência contínua de reduções na Selic.
O panorama pode variar conforme mudanças na inflação, na atividade econômica e nas expectativas do mercado.
Quais são as mudanças para quem vai começar a investir no Tesouro Direto agora?
Para quem está pensando em investir agora, a principal alteração está no patamar das taxas oferecidas para novos aportes.
Se os juros seguirem em queda, os investimentos pós-fixados feitos a partir de agora podem apresentar retornos menores no futuro.
Por outro lado, uma eventual redução nas taxas de mercado pode gerar oportunidades para quem já tem títulos Prefixados ou IPCA+ com rendimentos mais altos.
Então, antes de aplicar, avalie:
- rentabilidade;
- prazo;
- liquidez;
- inflação;
- tributação;
- risco de venda antecipada;
- objetivo financeiro.
Evite escolher um título apenas porque ele mostra a maior taxa no momento.
Selic caiu: como agir com seu investimento no Tesouro Direto?
Se você já é investidor, confira este checklist básico antes de alterar seus investimentos:
1. Identifique qual título você possui.
Tesouro Selic, Prefixado, IPCA+ e RendA+ têm comportamentos distintos.
2. Verifique a taxa contratada.
Esse dado é especialmente relevante para os títulos Prefixados e IPCA+.
3. Verifique a data de vencimento.
Pergunte-se: realmente preciso desse dinheiro antes desse prazo?
4. Reavalie seu objetivo.
O motivo pelo qual você decidiu investir permanece o mesmo?
5. Não confunda flutuação de preço com perda definitiva.
Um título pode estar valendo menos hoje, mas ainda assim garantir o retorno combinado na data de vencimento.
6. Avalie aportes novos de forma independente.
Possuir um título não obriga que todos os seus próximos investimentos sejam feitos nele.
Perspectiva do autor
A redução da Selic não deve ser vista como um motivo para abandonar rapidamente todos os seus investimentos.
Esse movimento é um convite para reavaliar sua estratégia. Se você já investe no Tesouro Direto, o primeiro passo é analisar o que já possui.
Um título adquirido com uma taxa atrativa pode continuar valendo a pena, especialmente se a intenção for mantê-lo até o vencimento.
Já para quem planeja investir agora, o raciocínio muda.
A questão não deve ser apenas: “Qual título oferece o maior rendimento?”
Mas sim: “Qual título está alinhado com o momento em que vou precisar do dinheiro?”
Parece um detalhe pequeno, mas faz toda a diferença na hora de decidir.
No Tesouro Direto, essa escolha é normalmente mais relevante do que tentar prever o próximo movimento da Selic.
Conteúdo Recomendado
Dívida após o Desenrola: o que fazer?
Saiba como organizar as parcelas, evitar novas dívidas e recuperar o controle das suas finanças.
Continuar Lendo * You will remain on the current website