Seguro de carro registrado no nome do condutor: entenda as mudanças recentes
Saiba como o seguro de automóvel funciona quando está no nome do motorista, explore as opções de cobertura disponíveis e aprenda quais precauções tomar antes de fechar o contrato.
Atenção: agora o seguro auto pode estar no nome do motorista
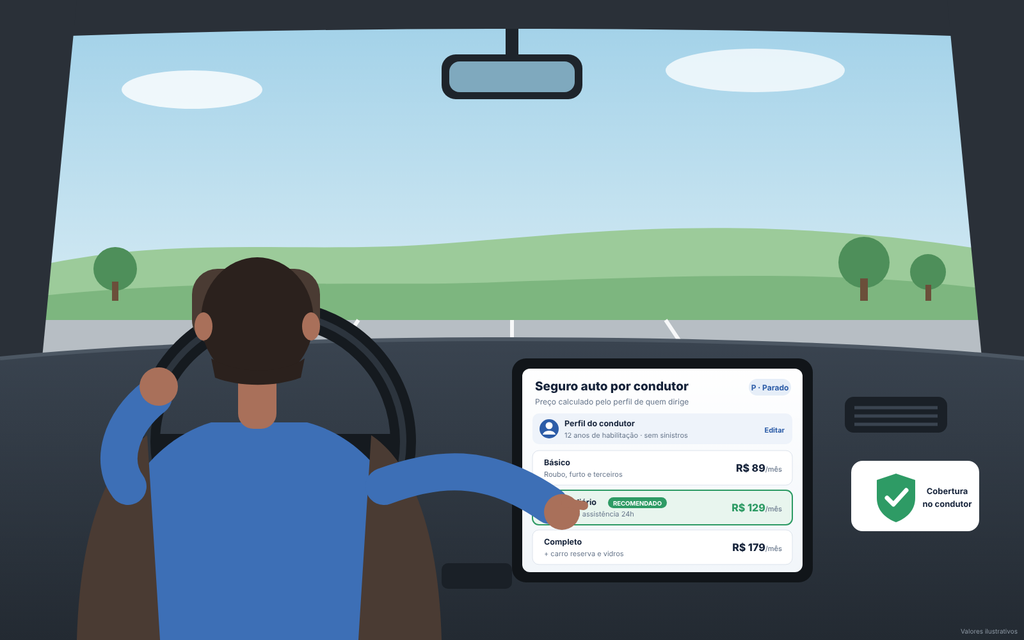
O seguro auto vinculado ao nome do motorista pode ser uma opção interessante para quem dirige diferentes veículos e procura maior flexibilidade na contratação.
Porém, é importante destacar que isso não garante que qualquer veículo estará automaticamente coberto.
Essa modalidade permite contratar certas coberturas associadas ao motorista, dependendo das cláusulas estabelecidas na apólice.
Ao longo do texto, você vai descobrir como essa opção funciona, quem pode aproveitar e se o custo do seguro realmente diminui.
Como funciona o seguro auto no nome do motorista?
Trata-se de uma opção em que certas coberturas são associadas diretamente ao motorista, e não a um veículo específico.
Na prática, essa modalidade pode atender quem dirige veículos próprios, de terceiros ou alugados, conforme as garantias previstas no contrato.
No Brasil, a opção de contratar coberturas ligadas ao condutor está disponível desde 2021, seguindo as normas da Superintendência de Seguros Privados (SUSEP).
Vale destacar: a cobertura varia conforme o acordo. Ter um seguro no nome do motorista não assegura automaticamente proteção contra colisão, furto ou roubo de qualquer carro que ele dirija.
Seguro auto no nome do motorista: quais são as mudanças?
A principal alteração está na maneira como a cobertura é associada.
Seguro atrelado ao veículo
No contrato, o automóvel segurado é especificado, assim como as coberturas escolhidas.
Por exemplo, você pode optar por proteção contra roubo, furto e colisão para seu veículo.
Ao dirigir o carro de outra pessoa, não se pode assumir que ele estará coberto pelas mesmas garantias.
Seguro vinculado ao motorista
Algumas coberturas podem seguir o motorista mesmo quando ele estiver conduzindo veículos diferentes.
Essa opção é útil para quem costuma usar mais de um carro no dia a dia.
Porém, a proteção varia conforme o contrato e não garante que os prejuízos ao veículo dirigido estarão cobertos automaticamente.
Quem pode aproveitar essa opção de seguro?
O seguro no nome do motorista pode ser vantajoso para vários perfis de condutores.
Para quem dirige mais de um veículo
Se você costuma alternar entre carros da família, é importante checar se a cobertura ligada ao motorista realmente atende ao que você precisa.
Para quem usa carros emprestados
Se você usa com frequência o carro de amigos ou parentes, verifique quais proteções estão ativas enquanto você dirige.
Não considere automaticamente que o seguro do dono cobre todas as situações possíveis.
Quem aluga veículos
Para quem costuma alugar carros, uma apólice ligada ao motorista pode ser uma opção complementar.
Antes de fechar o contrato, analise as coberturas oferecidas pela locadora e compare com as suas opções.
Motoristas que trabalham com aplicativo
Quem usa o carro para atividades profissionais deve confirmar se a apólice cobre o uso remunerado ou comercial do veículo.
Uma apólice que cobre apenas uso pessoal pode não ser adequada para essa finalidade.
O seguro auto no nome do motorista é mais barato?
Não necessariamente. O valor varia conforme diversos aspectos, tais como:
- Características do segurado;
- Tipo de proteção contratada;
- Limites de cobertura;
- Riscos incluídos;
- Termos do contrato.
Uma opção que parece mais econômica pode apresentar uma proteção diferente da que você realmente precisa.
Antes de fechar, faça uma comparação entre as propostas com coberturas semelhantes.
Também confira as franquias, as exclusões e as formas de pagamento.
Dica: não baseie sua escolha só no valor. Verifique se a proteção atende aos riscos do seu dia a dia.
Quais precauções são essenciais antes de fechar o seguro?
Equívocos podem causar transtornos justamente quando você mais precisar da cobertura.
Evite supor que qualquer veículo está protegido
Ter cobertura para danos a terceiros não garante indenização pelos prejuízos ao veículo dirigido.
Verifique atentamente quais garantias fazem parte do contrato.
Analisar as exclusões do seguro
Confira as regras relacionadas a veículos emprestados, alugados ou usados para trabalho.
Se o carro for usado para atividades profissionais, informe essa informação à seguradora.
Confirmar os limites máximos de indenização
As apólices definem valores máximos para as coberturas contratadas.
Verifique se os valores contratados cobrem adequadamente os riscos que você pretende proteger.
Preenchimento correto dos dados
Informe dados verdadeiros sobre o condutor e a finalidade do uso do veículo.
Informações erradas ou omitidas podem causar complicações na avaliação de um sinistro.
Passo a passo para contratar o seguro auto no nome do motorista
Antes de fechar o contrato, siga estas etapas importantes:
- Determine sua necessidade: proteger um veículo específico ou ter cobertura para vários carros;
- Pesquise seguradoras: confira quais oferecem essa modalidade;
- Informe o uso dos veículos: próprios, emprestados, alugados ou para trabalho;
- Compare as coberturas: avalie limites, franquias e exclusões;
- Cheque a SUSEP: confirme se a seguradora está autorizada;
- Leia a apólice: revise as condições antes de contratar.
O que a SUSEP diz sobre seguro auto ligado ao motorista?
A Superintendência de Seguros Privados (SUSEP) é o órgão responsável por regular o mercado de seguros privados no Brasil.
A Circular SUSEP nº 639/2021 definiu normas para os seguros do segmento automotivo e autorizou a comercialização de certas coberturas vinculadas ao condutor.
Uma delas é a Responsabilidade Civil Facultativa para Condutores de Veículos Automotores (RCFC).
Essa proteção cobre certos danos causados a terceiros, conforme os termos estabelecidos no contrato.
Porém, isso não quer dizer que todas as seguradoras disponham dessa opção ou que todas as apólices ofereçam as mesmas coberturas.
Será que vale a pena contratar o seguro auto no nome do motorista?
Isso vai depender do seu dia a dia e do tipo de cobertura que você precisa.
Essa opção pode ser vantajosa para quem dirige vários carros e busca proteção contra certos danos causados a terceiros.
Porém, se o foco principal é garantir a segurança do seu próprio veículo contra colisões, furtos e roubos, é importante confirmar se essas coberturas estão contempladas.
Antes de fechar, avalie as propostas comparando valores e condições oferecidas.
O seguro ideal é aquele que oferece uma cobertura completa, regras transparentes e um custo que cabe no seu bolso.
Opinião do autor
O seguro auto registrado no nome do motorista oferece mais opções para o consumidor escolher ao contratar uma proteção veicular.
Essa modalidade pode ser vantajosa para quem dirige vários veículos, mas é fundamental analisar as cláusulas da apólice com atenção.
O cuidado principal é não confundir a cobertura vinculada ao motorista com uma proteção completa para todos os veículos que ele dirige.
Antes de efetivar a contratação, compare as opções disponíveis e tire todas as dúvidas diretamente com a seguradora.
O mais importante não é pagar menos, mas entender exatamente quais riscos estarão cobertos em caso de imprevistos.
Conteúdo Recomendado
Número de negativados cresce
Saiba por que o número de negativados está aumentando, confira os dados mais recentes e veja como proteger seu orçamento.
Continue lendo * You will remain on the current website